
Leasing de caisse enregistreuse : peut-on résilier son contrat ?
Après avoir débuté en cuisine et en salle, j'ai passé 3 ans comme commercial chez l'un des leaders français de la caisse sur iPad. Le leasing, je l'ai moi-même proposé à des restaurateurs, et j'ai vu l'envers du décor quand certains voulaient en sortir : un changement de logiciel, une fermeture, un service qui ne suivait plus. Aujourd'hui indépendant, je vous explique sans langue de bois ce que vous pouvez faire, et ce qu'il vaut mieux éviter.
Sommaire de l'article
- 1.Pourquoi tant de restaurateurs se retrouvent bloqués
- 2.Peut-on résilier un leasing de caisse avant la fin ?
- 3.Pourquoi votre commercial ne peut souvent rien faire
- 4.Que se passe-t-il si vous arrêtez de payer ?
- 5.Les recours possibles pour sortir d'un leasing
- 6.Le piège de la fin de contrat : la reconduction tacite
- 7.Quelles caisses proposent du leasing ?
- 8.Avant de signer un leasing : la checklist
- 9.FAQ : leasing de caisse enregistreuse
En bref : en principe, un contrat de leasing de caisse ne se résilie pas avant son terme sans payer les loyers restants, souvent avec une indemnité en plus. Mais il existe des recours dans certains cas : quand l'éditeur de caisse ne remplit pas ses obligations, quand le contrat a été signé dans votre établissement sans les bonnes informations, ou quand un nouvel éditeur accepte de racheter votre contrat. Voici ce que j'ai vu sur le terrain, et ce qu'il faut savoir.
À noter : je ne suis pas avocat. Cet article donne des pistes générales issues de mon expérience et de la jurisprudence publique. En cas de litige, faites-vous accompagner par un professionnel du droit.
Pourquoi tant de restaurateurs se retrouvent bloqués
Le leasing est devenu la norme dans le monde de la caisse enregistreuse. Pendant trois ans sur le terrain, j'ai souvent vu des restaurateurs vouloir changer de logiciel, ou fermer leur établissement, et se retrouver bloqués par leur contrat de financement.
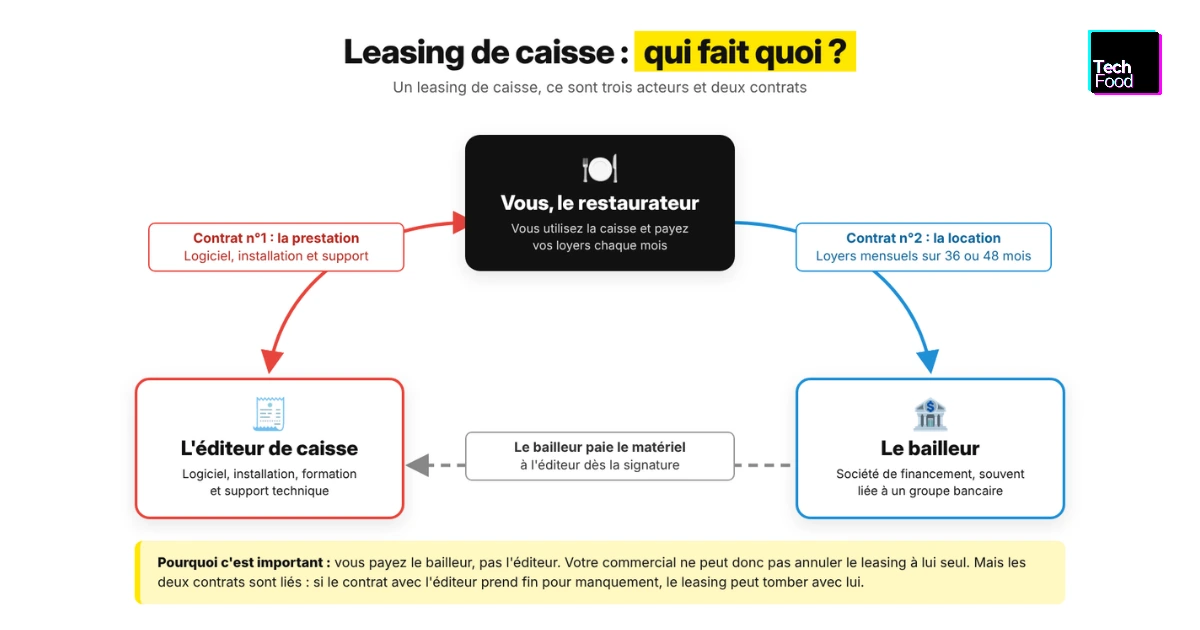
Pour comprendre pourquoi, il faut savoir qu'un leasing de caisse fait intervenir trois acteurs :
- vous, le restaurateur ;
- l'éditeur ou le distributeur de caisse, qui vous vend la solution, l'installe et assure le support ;
- le bailleur (Locam, Leasecom, Grenke, NBB Lease…), une société de financement souvent liée à un groupe bancaire, qui achète le matériel et vous le loue pendant 36 ou 48 mois.
Vous payez vos mensualités au bailleur, pas à l'éditeur. Et c'est là que tout se complique quand vous voulez arrêter.

Peut-on résilier un leasing de caisse avant la fin ?
En principe, non, pas sans payer. Pour mettre fin au contrat avant son terme, il faut en général régler la totalité des loyers restants, souvent majorés d'une indemnité de résiliation prévue au contrat.
Exemple concret : vous avez signé un leasing à 100 € par mois sur 48 mois, il y a un an. Il vous reste donc 36 mois à payer :
- loyers restants : 36 × 100 € = 3 600 € ;
- indemnité de résiliation : souvent autour de 10 % selon les bailleurs, soit environ 360 € ;
- total : près de 4 000 € pour sortir du contrat.
Relisez les conditions générales de votre contrat : c'est là que figurent le montant exact de l'indemnité et les conditions de résiliation.
Pourquoi votre commercial ne peut souvent rien faire
Si vous voulez résilier, c'est souvent que quelque chose ne va pas : des bugs à répétition, un support injoignable, des promesses non tenues. Le réflexe naturel est d'appeler votre commercial pour qu'il fasse annuler le leasing.
Malheureusement, dans la grande majorité des cas, il ne pourra pas le faire de lui-même. Le bailleur est une société distincte, qui a payé le matériel et attend d'être remboursée. Le commercial peut parfois négocier un geste ou trouver une solution, mais il n'a pas le pouvoir d'annuler le financement.
En revanche, comme on va le voir, les manquements de l'éditeur peuvent avoir des conséquences sur le leasing. C'est le recours le plus important à connaître.
Que se passe-t-il si vous arrêtez de payer ?
C'est tentant : bloquer les prélèvements parce que l'éditeur ne répond plus, parce qu'il y a trop de bugs, ou simplement parce que vous fermez. C'est une mauvaise idée.
Concrètement, voici ce qui se passe le plus souvent :
- des relances, des courriers et des appels ;
- une mise en demeure, puis la résiliation du contrat par le bailleur, qui vous réclame alors les loyers impayés, les loyers restants et l'indemnité ;
- une procédure en recouvrement (injonction de payer, commissaire de justice) et la reprise du matériel ;
- si vous avez signé une caution personnelle, le bailleur peut se retourner contre vous à titre personnel.
Vous risquez aussi d'avoir beaucoup plus de mal à obtenir un nouveau financement par la suite, pour une caisse ou pour autre chose. Et surtout, en arrêtant de payer, vous vous mettez en tort, ce qui affaiblit votre position si vous avez un vrai reproche à faire à l'éditeur.
Les recours possibles pour sortir d'un leasing
Il n'y a pas de remède magique, mais il existe plusieurs pistes sérieuses selon votre situation.
1. L'éditeur ne remplit pas ses obligations : l'interdépendance des contrats
C'est le recours le moins connu et le plus important. Depuis 2013, la Cour de cassation considère que les contrats signés ensemble dans une opération incluant une location financière (le contrat avec l'éditeur et le leasing) sont interdépendants. Les clauses du contrat qui prétendent le contraire sont réputées non écrites.
La conséquence est majeure : si le contrat avec l'éditeur disparaît (résiliation ou résolution pour manquement), le leasing peut tomber avec lui. Des tribunaux l'ont déjà appliqué à des systèmes de caisse.
Attention, ce n'est pas automatique. La démarche suit généralement ces étapes :
- Constituez un dossier : tickets de support, mails sans réponse, captures des bugs, dates des pannes.
- Mettez l'éditeur en demeure par lettre recommandée avec accusé de réception de corriger les problèmes dans un délai raisonnable.
- Faites constater la fin du contrat avec l'éditeur, souvent par un juge si l'éditeur conteste.
- Notifiez ensuite au bailleur la caducité du leasing.
Cette voie demande de la rigueur et, souvent, un avocat. Continuez à payer pendant la procédure, sauf avis contraire de votre conseil.
2. Le contrat a été signé dans votre restaurant : le droit de rétractation
Si vous avez signé dans votre établissement (et non chez l'éditeur ou à distance), et que votre entreprise compte 5 salariés ou moins, vous pouvez dans certains cas bénéficier du droit de rétractation de 14 jours prévu par le code de la consommation, comme un particulier.
Ce délai peut être prolongé jusqu'à 12 mois si l'on ne vous a pas correctement informé de ce droit, par exemple sans formulaire de rétractation joint au contrat. Des tribunaux ont annulé des contrats de location financière pour cette raison.
Mais c'est un terrain disputé :
- ce droit ne s'applique que si le contrat n'entre pas dans le champ de votre activité principale, et pour un restaurant, la question peut se discuter pour une caisse ;
- les bailleurs soutiennent souvent que leurs contrats sont des services financiers, exclus de ces règles ;
- c'est à vous de prouver votre effectif au moment de la signature.
C'est donc une piste à faire vérifier par un professionnel, pas une solution garantie.
3. Vous changez de caisse : faire racheter le contrat
Si vous voulez partir à la concurrence, demandez à votre nouvel éditeur s'il peut racheter votre contrat existant ou prendre en charge une partie du solde. Ce n'est pas systématique et cela dépend du montant restant, mais certains le proposent pour gagner un client. Ça vaut toujours le coup de poser la question, et c'est un bon argument de négociation.
4. Vous vendez votre restaurant : transférer le contrat
En cas de cession de votre fonds de commerce, le contrat de leasing peut être transféré au repreneur, avec l'accord du bailleur. Pensez à l'intégrer dans les négociations de vente : un repreneur qui garde la caisse en place y a souvent intérêt.
En cas de fermeture avec procédure collective (redressement, liquidation), le sort du contrat dépend de la procédure : parlez-en directement à votre mandataire ou à votre avocat.
5. L'indemnité vous paraît démesurée
Si l'indemnité de résiliation prévue au contrat est manifestement excessive, elle peut être réduite par le juge. Avant d'en arriver là, une négociation directe avec le bailleur est toujours possible, surtout si vous proposez de solder rapidement.
Le piège de la fin de contrat : la reconduction tacite
C'est un point que beaucoup de restaurateurs découvrent trop tard : de nombreux contrats de leasing se prolongent automatiquement à leur terme si vous ne les dénoncez pas à temps.
Pour l'éviter :
- repérez dans votre contrat le délai de préavis (souvent plusieurs mois avant l'échéance) ;
- envoyez votre dénonciation par lettre recommandée avec accusé de réception dans ce délai ;
- vérifiez les conditions de restitution du matériel (où, comment, à vos frais ou non).
Notez la date dans votre agenda dès la signature : c'est le conseil le plus simple et le plus rentable de cet article.
Quelles caisses proposent du leasing ?
Le leasing est surtout répandu chez les acteurs historiques du service à table et chez les distributeurs qui vendent la caisse avec le matériel :
- L'Addition le propose sur 36 ou 48 mois, à côté d'une formule abonnement avec achat du matériel ;
- Popina est principalement distribuée en leasing sur 48 mois ;
- Haxe Direct, filiale du groupe JDC, propose l'achat ou la location de ses équipements, et met surtout en avant la location ;
- Innovorder fonctionne avec un abonnement logiciel, et le matériel peut être acheté ou financé en leasing.
À l'inverse, Lightspeed et Zelty fonctionnent plutôt en abonnement logiciel avec achat du matériel, et SumUp ou Square sans engagement.
Les offres évoluent régulièrement et dépendent souvent du devis : demandez toujours si une formule sans leasing existe, et comparez le coût total sur la durée.
Avant de signer un leasing : la checklist
Le meilleur recours reste de ne pas se faire piéger. Avant de signer, posez ces questions :
- Quelle est la durée exacte de l'engagement, et le montant total sur toute la durée ?
- Qui est le bailleur, et ai-je bien reçu ses conditions générales ?
- Quel est le montant de l'indemnité en cas de résiliation anticipée ?
- Le TPE est-il inclus dans le même contrat, ou résiliable séparément ?
- Que se passe-t-il à la fin du contrat : reconduction tacite, préavis, restitution ?
- Une caution personnelle est-elle demandée ?
Et comparez toujours avec l'option abonnement plus achat du matériel : plus chère au départ, mais beaucoup plus libre. Pour comparer les solutions et leurs modèles de contrat, consultez notre guide complet pour choisir sa caisse enregistreuse
FAQ : leasing de caisse enregistreuse
Retrouvez ci-dessous les réponses aux questions les plus fréquentes posées par les restaurateurs sous contrat de leasing.